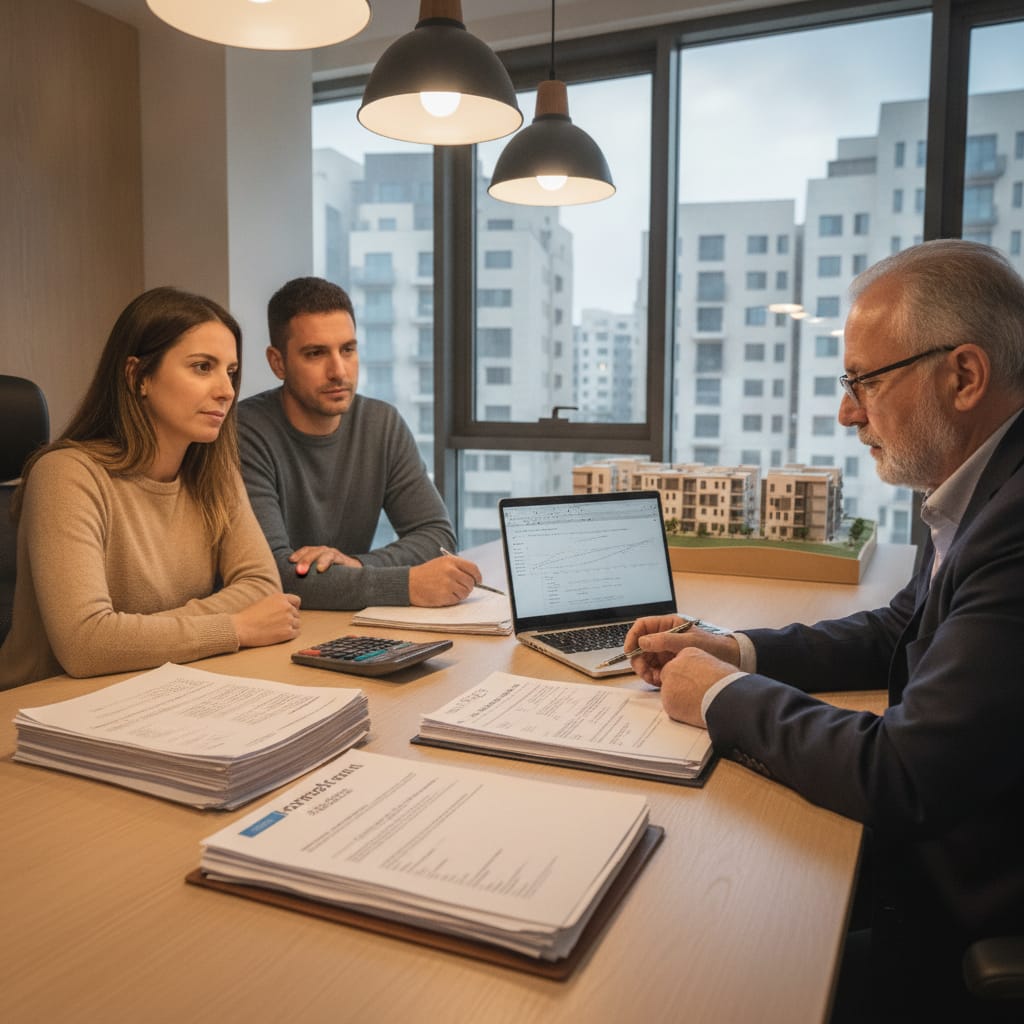
פיצויי פיטורים, מענק פרישה או שחרור של קרן השתלמות הם לא פעם הכסף שמאפשר סוף סוף לקנות דירה. אבל דווקא כשמגיע סכום גדול בבת אחת, קל לטעות: לחתום מהר, להעביר מקדמה בלי ביטחונות, או לקנות דירה שהמשכנתא לא תכסה. לפני שמעבירים את הכסף, כדאי לבדוק את המצב המיסויי שלו, לתכנן את המימון, לבדוק את הנכס ולהגן על כל תשלום בחוזה. המאמר מסביר איך עושים את זה, שלב אחרי שלב.
כסף מהעבודה הוא כסף שצריך לתכנן
עובדים שמקבלים פיצויים או מענק מתמודדים לרוב עם שינוי גדול: סיום עבודה, פרישה או מעבר לשלב חדש בחיים. במצב כזה, החלטה על קניית דירה היא החלטה כלכלית ורגשית בבת אחת. יש מי שרוצה "לשים את הכסף בקירות" כדי שלא יתבזבז, ויש מי שמחפש השקעה שתייצר הכנסה מהשכרה.
שתי הגישות לגיטימיות. אבל בשתיהן, הכסף מהעבודה הוא בדרך כלל ההון העצמי של העסקה, והוא זה שמונח על השולחן בשלבים הראשונים. לכן חשוב במיוחד לשמור עליו.
שלב 1: לדעת כמה כסף באמת נשאר
לפני שמתחילים לחפש דירה, צריך לדעת כמה כסף יהיה זמין בפועל. פיצויי פיטורים פטורים ממס רק עד תקרה שקבועה בחוק ותלויה במספר שנות העבודה. מעל התקרה יש מס, ולפעמים אפשר לפרוס אותו על כמה שנים או להשאיר את הכסף ברצף קצבה. גם קרן השתלמות, מענקים ותשלומים אחרים מהמעסיק מקבלים יחס מס שונה.
כאן כדאי להתייעץ עם רואה חשבון או יועץ מס לפני שמושכים את הכסף. ההחלטה איך למשוך, ומתי, יכולה להשפיע על הסכום שיישאר לכם לקנייה.
שלב 2: לבנות את המימון
רוב הקונים משלבים בין הון עצמי למשכנתא. כדאי לדעת את הכללים הבסיסיים של בנק ישראל:
- מי שקונה דירה יחידה יכול לקבל בדרך כלל משכנתא עד 75% משווי הדירה.
- משפרי דיור, שמוכרים דירה קיימת וקונים אחרת, יכולים לקבל עד 70%.
- מי שקונה דירה להשקעה, כשיש לו כבר דירה, יכול לקבל עד 50% בלבד.
בנוסף, הבנק בודק את ההכנסה הקבועה. מי שסיים עבודה וטרם התחיל עבודה חדשה עלול לגלות שהבנק מהסס לאשר משכנתא, גם אם יש לו הון עצמי גדול. לכן כדאי לקבל אישור עקרוני מהבנק לפני שמתחייבים לעסקה.
שלב 3: לחשב את כל העלויות
המחיר של הדירה הוא לא כל ההוצאה. בתקציב צריך לכלול גם:
- מס רכישה. תלוי אם זו דירה יחידה או נוספת. בדירה נוספת המס גבוה משמעותית.
- שכר טרחת עורך דין ללווי העסקה.
- עמלת תיווך, אם יש מתווך.
- שמאי ובדק בית, במיוחד בדירה יד שנייה.
- עלויות משכנתא: פתיחת תיק, ביטוחים ושמאות של הבנק.
- שיפוץ, הובלה וריהוט.
מי שמתכנן את כל אלה מראש לא נאלץ לקחת הלוואה יקרה ברגע האחרון.
שלב 4: לבדוק את הדירה עצמה
אחרי שהתקציב ברור, מחפשים דירה. ברגע שמוצאים דירה מתאימה, לפני כל חתימה, בודקים:
- נסח טאבו או אישור זכויות: מי הבעלים, האם יש משכנתא, עיקולים או הערות.
- תיק הבניין בעירייה: האם מה שבנוי תואם את ההיתר, והאם יש חריגות בנייה.
- התשריט והתקנון: האם החניה והמחסן באמת שייכים לדירה.
- חובות לעירייה: ארנונה, מים והיטל השבחה.
- התחדשות עירונית: האם הבניין חתם על הסכם עם יזם, ומה זה אומר על הדירה.
שלב 5: להגן על כל תשלום
זה השלב שבו הכסף מהעבודה נמצא בסיכון הגבוה ביותר. לכן החוזה צריך לקבוע ביטחונות לכל תשלום:
- הערת אזהרה לטובתכם, שנרשמת מיד אחרי החתימה. היא מונעת מהמוכר למכור את הדירה לאחר או לשעבד אותה.
- תשלום לחשבון נאמנות כשיש סיכון, למשל כשיש עיקול או חוב שצריך לסלק.
- תיאום מול הבנק של המוכר, כדי שהמשכנתא שלו תסולק מתוך הכסף שלכם.
- לוח תשלומים שמתאים לבנק שלכם, כדי שלא תגיעו למצב שבו אתם מפרים את החוזה רק כי הבנק עוד לא העביר את הכסף.
כאן נכנס התפקיד של עורך דין נדל״ן. עורך הדין בודק את הנכס, מנסח את החוזה כך שכל שקל שאתם מעבירים מוגן, רושם את הערת האזהרה, מדווח על העסקה לרשות המסים ומשלים את רישום הדירה על שמכם. בעסקה שבה ההון העצמי הוא החיסכון של שנים רבות, זה ההבדל בין שקט נפשי לבין סיכון מיותר.
דירה להשקעה: מה שונה?
מי שקונה דירה כהשקעה, כשכבר יש לו דירה, צריך לקחת בחשבון כמה דברים נוספים:
- מס רכישה גבוה יותר מאשר בדירה יחידה.
- משכנתא מוגבלת לחצי משווי הדירה.
- מס על הכנסה משכירות. יש כמה מסלולים, ובחלק מהמקרים ההכנסה פטורה עד תקרה מסוימת.
- מס שבח במכירה עתידית, שעלול להיות גבוה יותר כשמדובר בדירה שאינה יחידה.
לכן כדאי לבנות את ההשקעה עם תכנון מס כבר בשלב הקנייה, ולא רק כשמוכרים.
דוגמה: איך זה נראה בפועל
נניח עובד שסיים 20 שנות עבודה וקיבל פיצויים, ומשך גם את קרן ההשתלמות. הוא רוצה לקנות דירה ראשונה לבתו, ושוקל לרשום אותה על שמה. כאן עולות כמה שאלות שכדאי לפתור לפני החתימה: על שם מי תירשם הדירה, האם הבת זכאית למס רכישה של דירה יחידה, האם כדאי שהכסף יעבור אליה כמתנה לפני הקנייה, ומי יהיה הלווה במשכנתא. כל אחת מההחלטות האלה משפיעה על גובה המס, על אישור המשכנתא ועל ההגנה על הכסף אם בעתיד יהיו שינויים במשפחה. תכנון של שעה מראש יכול לחסוך הרבה כסף ועוגמת נפש.
טעויות שכדאי להימנע מהן
- להעביר מקדמה למוכר לפני בדיקה ובלי ביטחונות. גם כשהמוכר נראה אמין.
- לסמוך על המתווך בשאלות משפטיות. המתווך מקצועי בשוק, אבל הוא לא בודק זכויות.
- לחתום על זיכרון דברים "רק כדי לשמור את הדירה". זיכרון דברים יכול להיות חוזה מחייב.
- לשכוח שהכנסה קבועה חשובה לבנק. הון עצמי גדול לא תמיד מספיק לאישור משכנתא.
שאלות ותשובות
האם כדאי להשתמש בכל כספי הפיצויים לקניית דירה?
לא בהכרח. כדאי להשאיר כרית ביטחון להוצאות שוטפות, במיוחד אם אין עדיין הכנסה קבועה חדשה.
האם אפשר לקבל משכנתא אחרי פיטורים?
לפעמים כן, אבל הבנק בודק יכולת החזר. מי שאין לו הכנסה קבועה עשוי להזדקק לערבים, לתקופת המתנה או להון עצמי גבוה יותר.
מה ההבדל בין עורך דין נדל״ן לעורך דין דיני עבודה?
עורך דין דיני עבודה עוזר לוודא שקיבלתם את מה שמגיע לכם מהמעסיק. עורך דין נדל״ן עוזר לוודא שהכסף הזה מושקע בדירה בצורה בטוחה.
כמה זמן נמשכת עסקת דירה?
מהחתימה ועד המסירה עוברים בדרך כלל כמה חודשים, לפי מה שהצדדים מסכימים. הרישום בטאבו מסתיים בדרך כלל אחרי שכל התשלומים בוצעו.
האם אפשר לקנות דירה על שם אחד הילדים?
כן, אבל צריך לבדוק את ההשלכות לפני כן: מס הרכישה, הזכאות שלהם להטבות בעתיד, מי יחזיר את המשכנתא, ומה קורה לכסף אם הילד יתחתן או יתגרש. לפעמים עדיף לתת את הכסף במתנה מתועדת, ולפעמים לרשום את הדירה על שם ההורים.
על הכותב
עו״ד יקיר דבול הוא הבעלים של יקיר דבול – משרד עורכי דין, ברחוב רזיאל 1 בנתניה. המשרד מלווה קונים ומוכרים בעסקאות נדל״ן, דירות מקבלן, התחדשות עירונית וירושות של דירות, בנתניה ובאזור השרון. המשרד נבחר לדירוג LB10 לשנת 2026 בתחום המקרקעין, ועו״ד דבול חבר בוועדות של מחוז מרכז בלשכת עורכי הדין. טלפון: 09-8613413.